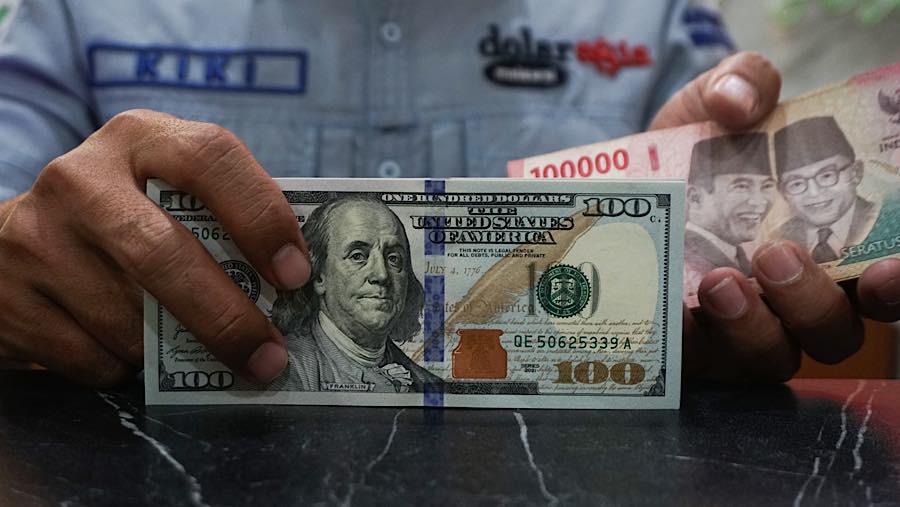
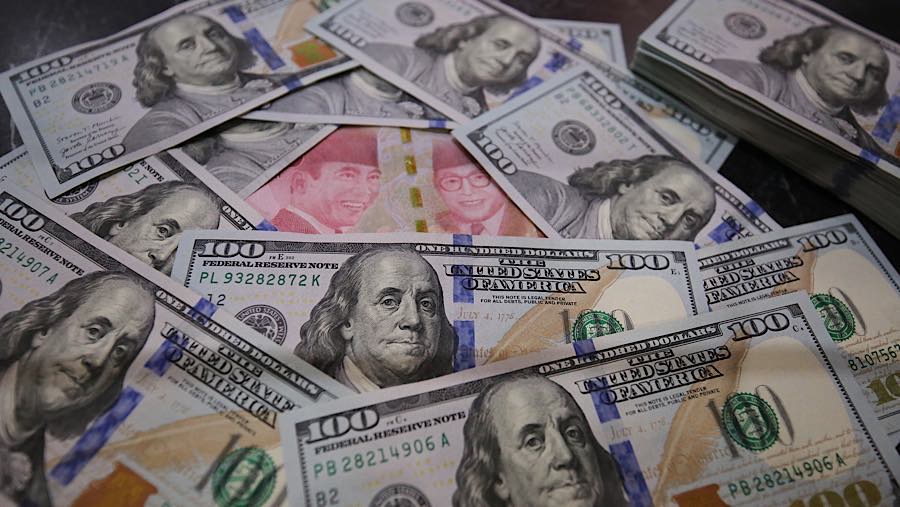
LAMPUNG — Rupiah di pasar Non-Deliverable Forwards (NDF) bertahan di kisaran Rp18.160/US$ pada Rabu (4/11/2026), tertekan penguatan indeks dolar AS ke 101,89. Tekanan berlanjut ke pasar obligasi domestik, dengan yield Surat Berharga Negara (SBN) tenor 10 tahun naik ke 7,72%.
Data realtime Bloomberg menunjukkan posisi rupiah NDF tersebut mencerminkan sikap defensif setelah sebelumnya berhasil menahan pelemahan. Pergerakan ini terjadi saat indeks dolar Amerika Serikat bertengger di level 101,89, level yang menekan mata uang negara berkembang termasuk Indonesia.
Tekanan tidak berhenti di pasar valas. Pasar pendapatan tetap global ikut melemah pagi ini, ditandai kenaikan imbal hasil (yield) obligasi pemerintah berbagai negara.
Yield US Treasury Naik 5 bps ke 4,62%
Yield US Treasury tercatat naik 5 basis poin (bps) menjadi 4,62%. Kenaikan serupa dialami sebagian besar obligasi negara maju lainnya.
- Inggris: naik 6,9 bps menjadi 5,25%
- Prancis: naik 5,1 bps menjadi 4,94%
- Jerman: naik 3,8 bps menjadi 3,32%
Ekspektasi era suku bunga tinggi yang bertahan lebih lama disebut mulai menyengat pasar pendapatan tetap. Imbal hasil obligasi global yang naik mencerminkan harga obligasi yang turun, seiring investor menyesuaikan ekspektasi terhadap jalur kebijakan bank sentral.
Obligasi Asia Pasifik Ikut Terungkit
Pergerakan serupa terjadi di kawasan Asia Pasifik. Obligasi Thailand mencatat kenaikan yield ke 2,04%, diikuti Singapura yang naik 0,7 bps menjadi 2,18%, dan Jepang naik 0,7 bps menjadi 2,76%.
Kenaikan yield obligasi global ini menjadi sinyal bahwa pasar obligasi negara berkembang, termasuk Indonesia, menghadapi tekanan eksternal yang cukup kuat.
Yield SBN 10 Tahun Naik ke 7,72%
Pasar obligasi Indonesia merespons dengan kenaikan yield di sejumlah tenor. Tenor 10 tahun naik ke 7,72%, tenor 1 tahun naik 1,1 bps menjadi 7,06%, dan tenor 5 tahun naik 0,2 bps menjadi 7,57%.
Kenaikan yield SBN tenor 10 tahun ke level 7,72% menjadi perhatian pelaku pasar karena tenor tersebut merupakan acuan bagi pembentukan harga obligasi korporasi dan pembiayaan jangka panjang. Yield yang lebih tinggi berarti biaya penerbitan utang baru bagi pemerintah dan korporasi ikut meningkat.
Dua Sumber Tekanan: Global dan Domestik
Tekanan terhadap rupiah dan obligasi Indonesia datang dari dua arah. Dari eksternal, penguatan indeks dolar AS dan kenaikan yield US Treasury menekan aliran modal ke negara berkembang.
Dari dalam negeri, gejolak politik domestik turut membebani sentimen pasar. Kombinasi keduanya membuat investor cenderung memilih aset safe haven seperti dolar AS dan obligasi negara maju.
Bagi investor obligasi, kenaikan yield SBN memberikan imbal hasil lebih tinggi jika dipegang hingga jatuh tempo. Namun bagi pemegang obligasi jangka pendek, kenaikan yield berarti penurunan harga di pasar sekunder.
Bagi pelaku bisnis, level yield SBN 10 tahun di 7,72% menjadi acuan biaya dana. Perusahaan yang berencana menerbitkan obligasi korporasi dalam waktu dekat perlu memperhitungkan kupon yang lebih tinggi untuk menarik investor.
Yang Perlu Dicermati Pelaku Pasar
Pergerakan rupiah NDF di kisaran Rp18.160/US$ menjadi indikasi awal bagi pembukaan pasar spot. Jika indeks dolar AS terus menguat, tekanan terhadap rupiah berpotensi berlanjut sepanjang sesi.
Pelaku pasar obligasi akan mencermati apakah kenaikan yield SBN berlanjut ke tenor panjang lainnya, serta respons Bank Indonesia dalam menjaga stabilitas pasar keuangan. Kombinasi tekanan eksternal dan domestik membuat ruang penguatan rupiah dan obligasi masih terbatas dalam jangka pendek.